STF vai decidir se o Fisco pode ler e-mail e nuvem guardada para cobrar imposto
O Supremo reconheceu repercussão geral no RE 1608434 e vai fixar tese sobre quebra de sigilo telemático em fiscalização tributária.

Neste texto4 tópicos
O Supremo Tribunal Federal vai definir se a Justiça pode liberar o conteúdo de e-mails e de arquivos em nuvem para o Fisco cobrar imposto. Hoje essa quebra de sigilo é associada a caso criminal. A Corte reconheceu a repercussão geral da controvérsia por unanimidade, no Plenário Virtual.
O caso é o Recurso Extraordinário 1608434, cadastrado como Tema 1.474, e tem por relator o ministro Dias Toffoli. O artigo 7º, inciso III, da Lei 12.965/2014, o Marco Civil da Internet, assegura ao usuário a "inviolabilidade e sigilo de suas comunicações privadas armazenadas, salvo por ordem judicial". A deliberação está na nota publicada pelo próprio Supremo. O julgamento de mérito ainda não tem data.
- O que está em jogo: se o Fisco pode obter na Justiça o conteúdo do seu e-mail e da sua nuvem. Sem investigação criminal em curso.
- Quem decide: o Plenário do STF, no RE 1608434 (Tema 1.474), sob relatoria de Dias Toffoli.
- Alcance: a tese fixada terá de ser seguida pelos juízes de todo o país em casos iguais.
- Quando: sem data. O reconhecimento da repercussão geral só admite o recurso; o mérito vem depois.
O que o STF vai decidir
A pergunta que o Supremo aceitou responder é estreita e pesada ao mesmo tempo. A quebra de sigilo telemático, hoje associada a inquérito policial e a processo penal, pode ser deferida quando o objetivo é exclusivamente tributário?
Repercussão geral não é o julgamento. É o filtro que o Supremo aplica para dizer que a questão ultrapassa o interesse das partes e merece uma tese única. A partir do reconhecimento, o desfecho do RE 1608434 passa a ser o parâmetro para os demais processos com a mesma discussão.
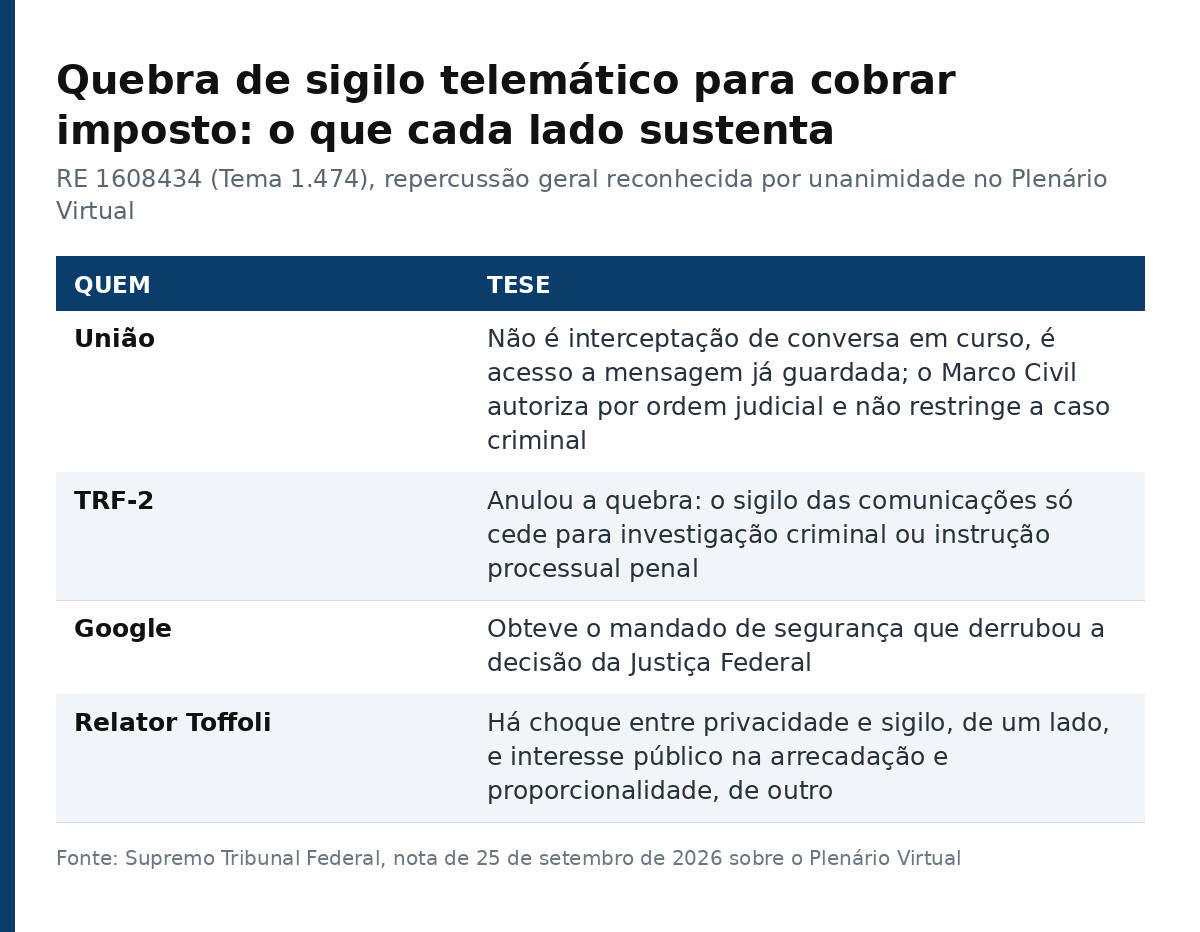
Ao se manifestar, Toffoli apontou que o caso coloca frente a frente dois blocos de princípios constitucionais. De um lado, a privacidade, a intimidade e o sigilo das comunicações telemáticas. De outro, o interesse público na arrecadação, somado à proporcionalidade e à razoabilidade. O relator registrou ainda que a matéria tem relevância econômica, porque decisões sobre o uso dessas provas afetam as contas públicas.
Por que o Google entrou na disputa
O processo começou com uma ação de produção antecipada de provas movida pela União. A Justiça Federal determinou a quebra do sigilo telemático de uma pessoa física. A ordem alcançava o conteúdo guardado nas contas de e-mail e nos serviços de nuvem ligados a ela.
O alvo era um suposto esquema de empresas "noteiras", que emitem notas fiscais sem operação comercial correspondente. A Fazenda Nacional argumentou que as comunicações poderiam conter provas inacessíveis por qualquer outro caminho e permitiriam identificar os responsáveis pelos tributos devidos.
O Google Brasil e o Google LLC recorreram ao Tribunal Regional Federal da 2ª Região com mandado de segurança, e ganharam. Para o TRF-2, o sigilo das comunicações só pode ceder em investigação criminal ou em instrução processual penal. A quebra foi anulada, e é essa anulação que a União ataca no Supremo.
O que diz a lei sobre mensagem guardada
A tese da União separa dois atos que a conversa pública costuma misturar. Interceptar é acompanhar a comunicação enquanto ela acontece, o que a Lei 9.296/1996 restringe à investigação criminal. Acessar arquivo já armazenado é outra coisa: a mensagem está parada no servidor.
O Marco Civil trata do segundo caso no artigo 10, parágrafo 2º, e deixa a porta entreaberta. Diz o texto: "O conteúdo das comunicações privadas somente poderá ser disponibilizado mediante ordem judicial, nas hipóteses e na forma que a lei estabelecer". A lei não diz que essas hipóteses são apenas as penais, e também não lista quais são. É exatamente essa lacuna que o Tema 1.474 vai preencher.
O artigo 5º, inciso XII, da Constituição é o outro polo da discussão. Ele protege o sigilo das comunicações e admite exceção por ordem judicial "para fins de investigação criminal ou instrução processual penal". Quem defende a leitura restritiva sustenta que a ressalva constitucional fecha a lista. Quem defende a leitura ampla afirma que o dispositivo trata do fluxo, não do arquivo parado.
O que muda para quem é fiscalizado
Enquanto o mérito não é julgado, nada muda na prática. O entendimento do TRF-2 continua valendo naquele caso, e cada juiz segue decidindo conforme o próprio convencimento. A diferença aparece quando a tese for fixada.
Se o Supremo acolher a posição da União, o auditor passa a ter um caminho novo de prova em autuação fiscal, sempre com autorização judicial. Se mantiver o entendimento do TRF-2, a fiscalização segue limitada ao que já tem. Dados cadastrais, movimentação bancária pelas vias próprias e os documentos que a empresa é obrigada a guardar.
A discussão chega num momento em que a Receita Federal vem apertando o cerco em vários pontos. Em agosto, a Receita ampliou para 22 empresas a lista de devedores contumazes. O instrumento separa quem não paga por dificuldade de quem não paga por estratégia. O Marco Civil também vem sendo testado em outras frentes. A Justiça do DF aplicou o artigo 19 da lei em um caso de deepfake com imagem de médica.
Quem acompanha o processo pode seguir o andamento pelo número do recurso no portal do STF. O próximo marco é a liberação do RE 1608434 para julgamento de mérito. Nessa fase entram as manifestações da Procuradoria-Geral da República e dos interessados admitidos como amigos da corte.


