Proteção veicular não é seguro: associação é condenada a pagar R$ 4,9 mil a motorista em Samambaia
A associação alegou avaria preexistente e desgaste natural, mas não levou laudo nem vistoria prévia ao processo. Veja o que o motorista provou.

Neste texto4 tópicos
Uma associação de proteção veicular foi condenada a pagar R$ 4.948,88 a um motorista de Samambaia por falhas na cobertura de danos depois de um acidente. A sentença é do 2º Juizado Especial Cível e Criminal de Samambaia e reconheceu o dever da ré de reparar os prejuízos materiais. Cabe recurso.
O caso está na nota publicada pelo TJDFT e tramita sob o número 0707117-94.2026.8.07.0009, consultável no PJe1. O tribunal não divulga o nome das partes.
O que o motorista alegou
Segundo o processo, o autor contratou um plano de proteção veicular e acionou a associação depois de se envolver em um acidente de trânsito. Ele apontou quatro problemas no atendimento.
- Demora excessiva na disponibilização do guincho após a colisão.
- Recusa indevida de cobertura para peças e avarias causadas pelo acidente.
- Peça do para-choque não instalada, mesmo depois de comprada.
- Atraso na liberação do carro reserva previsto em contrato, o que o obrigou a alugar um veículo por conta própria.
A associação sustentou que o procedimento de regulação do sinistro foi regular e que as peças recusadas correspondiam a avarias preexistentes ou a desgaste natural de uso, sem relação com a colisão.
Por que a associação perdeu
A decisão virou na questão da prova. A juíza explicou que cabia à associação comprovar que os danos reclamados eram anteriores ao contrato ou não tinham ligação com o acidente. Não é o consumidor que precisa provar que o estrago é novo; é a prestadora que precisa provar que ele é velho.
E a ré não fez isso. Segundo a sentença, a associação não juntou laudo pericial nem relatório de vistoria prévia capaz de afastar a responsabilidade pelo reparo. Do outro lado, o motorista apresentou imagens, orçamentos técnicos e o comprovante de aquisição da peça que nunca foi instalada.
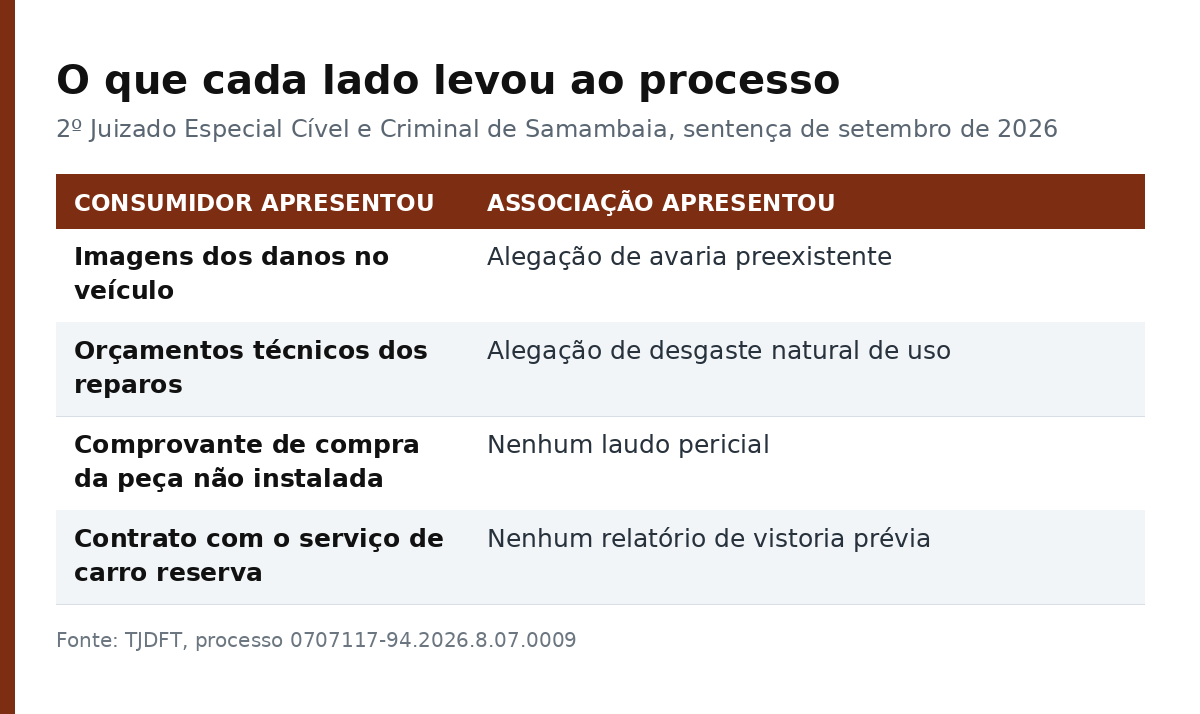
Sobre o carro reserva, a decisão registrou que havia contratação expressa do serviço opcional e que a demora injustificada na liberação do veículo substituto obrigou o consumidor a alugar um automóvel por conta própria. Esse custo entrou na conta dos danos materiais.
Onde está a diferença entre associação e seguradora
A palavra que não aparece na sentença é a que costuma confundir o consumidor: apólice. Quem contrata plano em associação de proteção veicular não compra um seguro, compra participação em um rateio de despesas entre associados. O contrato e o estatuto da entidade definem o que é coberto, em quanto tempo e sob quais condições.
Na prática, o caso de Samambaia mostra qual documento decide a disputa. A vistoria prévia, feita na entrada do plano, é o registro do estado do veículo naquele momento. Sem ela, a tese de "avaria preexistente" vira alegação sem lastro, e foi exatamente assim que o juízo tratou o argumento da ré.
O que juntar antes de acionar a cobertura
O roteiro abaixo é o que sustentou a condenação e serve para qualquer motorista do DF em situação parecida.
- Guarde o laudo de vistoria prévia assinado na contratação, com as fotos do veículo. É o documento que separa dano novo de dano antigo.
- Fotografe o carro logo após o acidente, de vários ângulos, antes de qualquer remoção.
- Registre o pedido de guincho com data e hora, por aplicativo, e-mail ou telefone, e anote o protocolo. A demora só é comprovável com o horário de abertura do chamado.
- Peça orçamento técnico em oficina, por escrito, discriminando peça a peça.
- Guarde a nota fiscal de peça comprada e o comprovante de aluguel de carro, quando a cobertura falhar.
- Exija a recusa por escrito. Negativa verbal não vira prova.
- Leve a reclamação ao Procon-DF ou à plataforma consumidor.gov.br antes da ação, e guarde o número do atendimento.
A ação de pequeno valor pode ser proposta nos Juizados Especiais Cíveis do TJDFT, onde o caso de Samambaia correu. Nos juizados, causas de até 20 salários mínimos dispensam advogado.
Decisões recentes do DF têm seguido a mesma lógica de distribuição de prova em relações de consumo. Foi o que ocorreu quando a Justiça mandou um banco devolver em dobro um empréstimo feito por fraude, por não ter comprovado a contratação, e quando a Turma Recursal anulou a renovação automática de um curso on-line sem aviso claro.
Quem já teve cobertura negada pode acompanhar o andamento do processo de Samambaia pelo número no PJe1, no portal do TJDFT, e usar a sentença como referência do tipo de prova que o juízo cobrou de cada lado.


