Ata do Copom eleva a projeção de inflação de 2026 para 5,2% e vê juro alto por mais tempo
Na ata da 281ª reunião, o Copom subiu a projeção do IPCA de 5,1% para 5,2% em 2026 e de 3,8% para 3,9% em 2027, mesmo depois de cortar a Selic para 13,75%.

Neste texto6 tópicos
O Banco Central divulgou nesta terça-feira (22) a ata da reunião que levou a Selic a 13,75% ao ano e, no mesmo documento, elevou a própria projeção de inflação: o IPCA de 2026 passou de 5,1% para 5,2%, e o de 2027, de 3,8% para 3,9%.
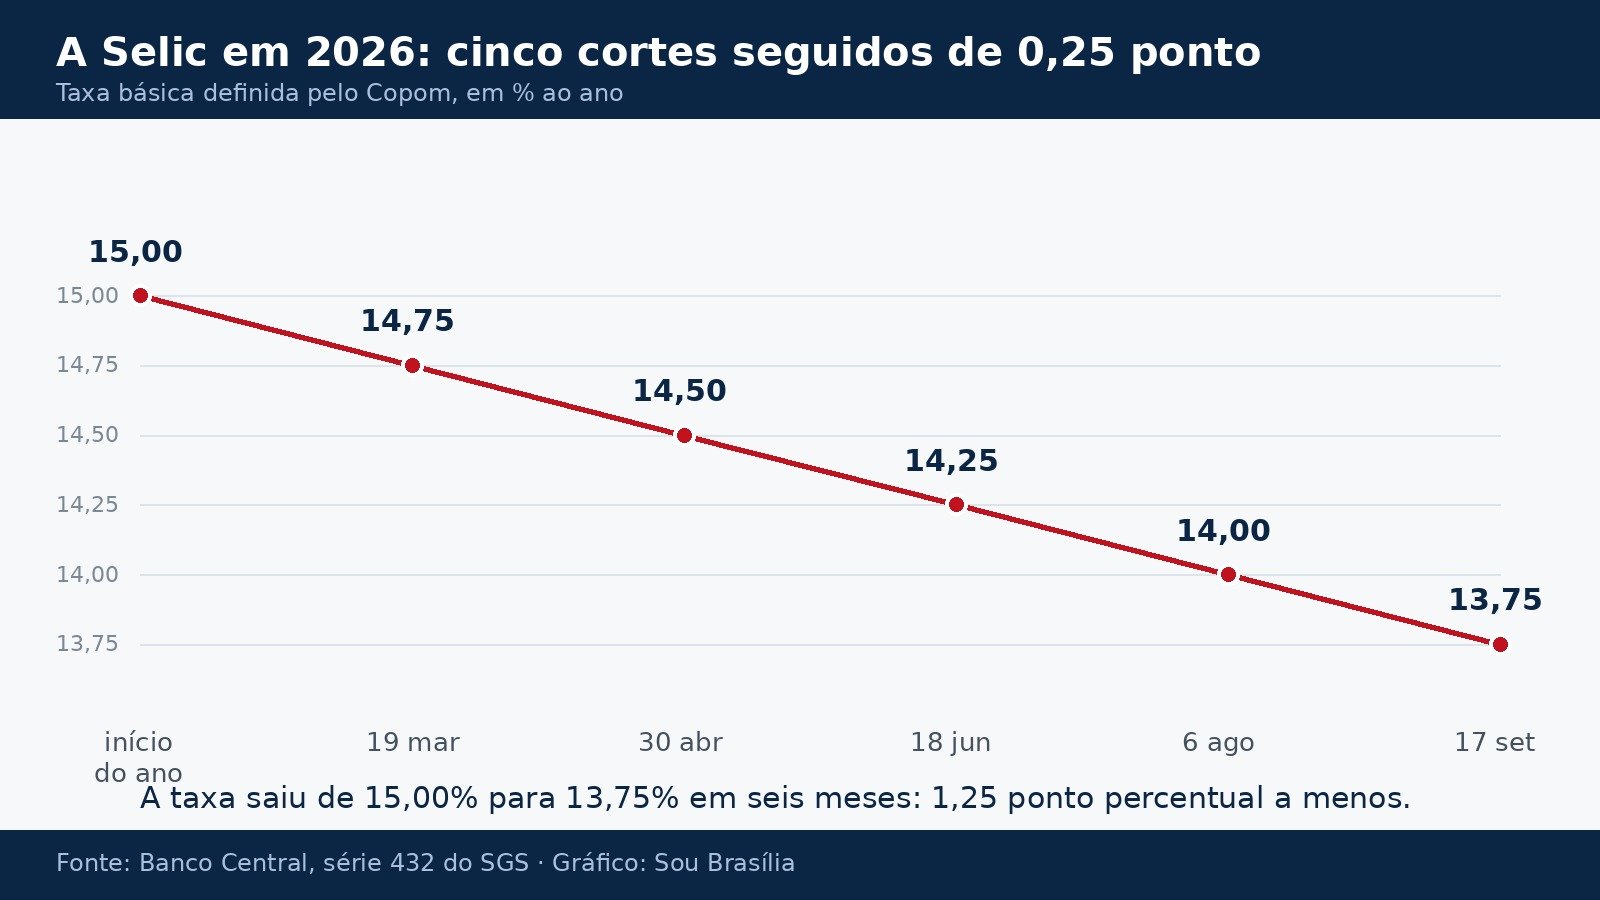
- A Selic está em 13,75% ao ano desde 17 de setembro, o quinto corte seguido de 0,25 ponto percentual.
- A projeção de inflação do próprio Copom piorou para 2026 e 2027 em relação à ata de agosto.
- O comitê escreveu que expectativas desancoradas exigem juro restritivo por mais tempo.
- A decisão foi unânime entre os sete membros com direito a voto.
- Para quem tem dívida, o alívio chega devagar; para quem aplica em renda fixa, o rendimento cai.
O que mudou da ata de agosto para a de setembro
A comparação entre os dois documentos é o dado mais revelador desta ata. O Copom cortou a taxa básica pela quinta vez seguida, mas, ao mesmo tempo, passou a projetar inflação um pouco maior no cenário de referência, aquele em que a trajetória de juros vem da pesquisa Focus.
| Projeção do Copom (cenário de referência) | Ata de agosto (280ª) | Ata de setembro (281ª) |
|---|---|---|
| IPCA em 2026 | 5,1% | 5,2% |
| IPCA em 2027 | 3,8% | 3,9% |
| IPCA no 1º trimestre de 2028 | 3,2% | 3,2% |
| IPCA de preços livres em 2027 | 3,9% | 4,1% |
| Câmbio de partida do modelo | R$ 5,10 | R$ 5,15 |
| Selic ao fim da reunião | 14,00% | 13,75% |
O horizonte que o comitê persegue, o primeiro trimestre de 2028, segue em 3,2%, acima da meta contínua de 3%. É esse número que explica a cautela do texto: mesmo cortando juros, o Banco Central não projeta a inflação chegando à meta no prazo que ele mesmo usa como referência.
No mercado, o movimento foi na direção oposta. As expectativas coletadas pela pesquisa Focus e citadas na ata caíram de 5,0% para 4,9% em 2026, mas subiram de 4,2% para 4,3% em 2027. Ou seja: as instituições financeiras melhoraram a leitura do ano corrente e pioraram a do ano seguinte, que é justamente o que mais pesa na decisão de juros de hoje.
Por que o Copom diz que o juro fica alto por mais tempo
O trecho mais duro do documento está no parágrafo 10 e foi mantido palavra por palavra em relação à ata de agosto, com uma diferença: o comitê deixou de falar em desancoragem adicional e passou a tratar a desancoragem como um fato em curso.
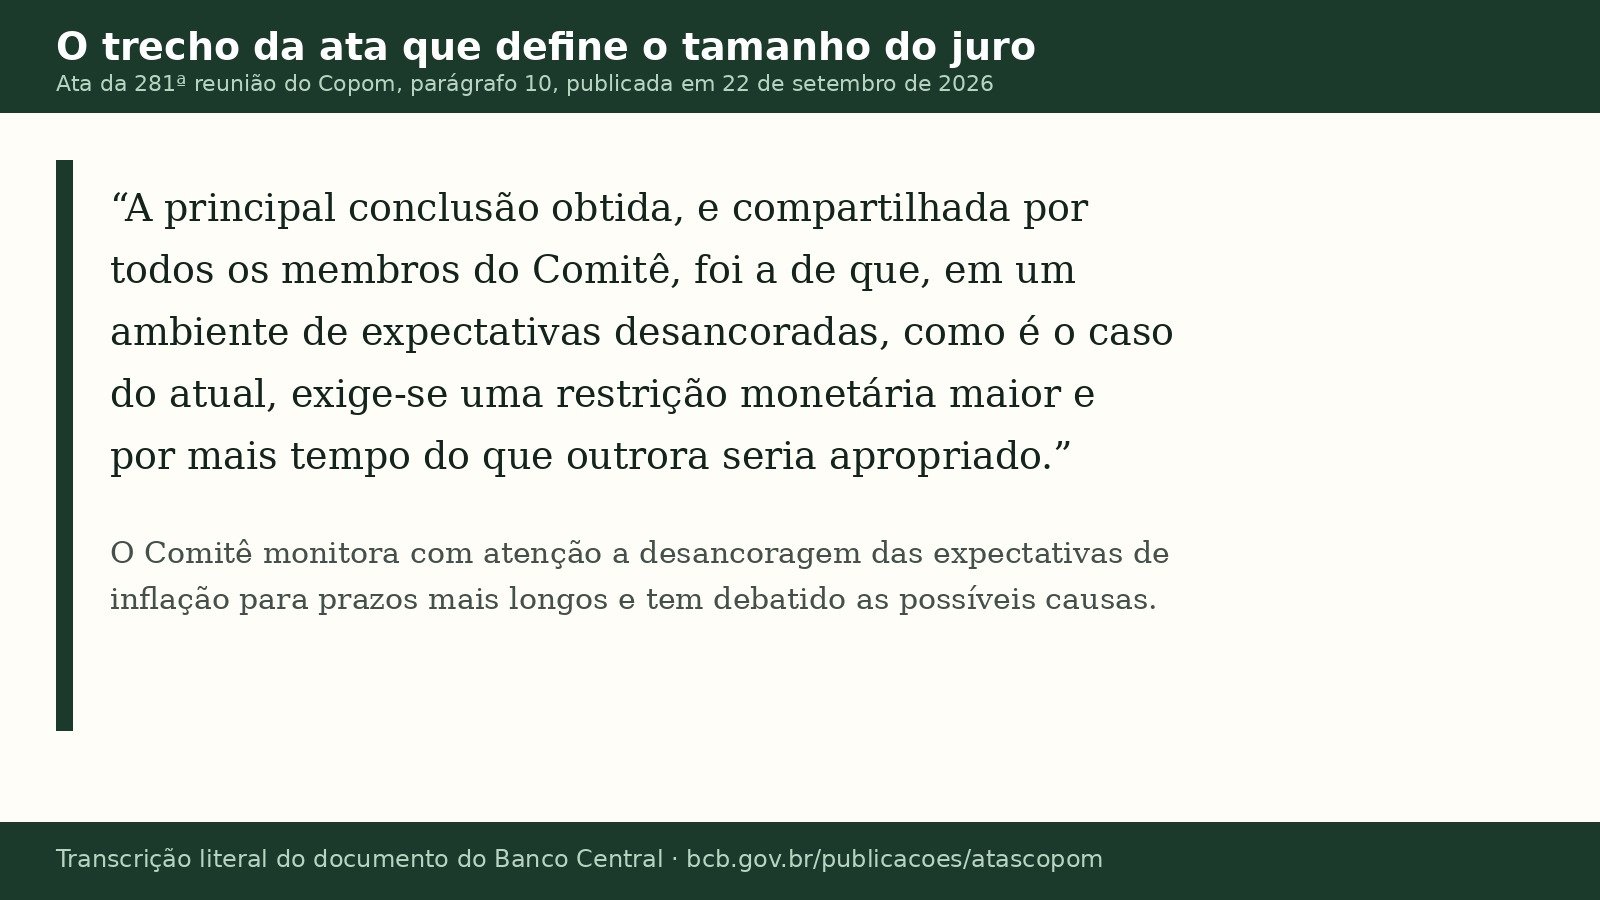
Desancoragem é o nome técnico para o momento em que o mercado deixa de acreditar que a inflação vai voltar à meta e passa a projetar índice alto de forma persistente. Quando isso acontece, o Banco Central precisa de juro mais alto, e por mais tempo, para produzir o mesmo efeito sobre os preços. A ata registra que essa conclusão foi compartilhada por todos os membros do comitê.
O documento também descreve o que o comitê vê na economia real: atividade em moderação gradual, mercado de trabalho ainda aquecido, crédito livre desacelerando nas linhas mais longas e rendimentos crescendo acima da produtividade. Sobre o cenário externo, a ata cita a indefinição dos conflitos armados no Oriente Médio e a incerteza sobre a política monetária nas economias avançadas.
Quem votou pelo corte
A ata registra que votaram pela redução da taxa os sete membros do comitê: Gabriel Muricca Galípolo, presidente do Banco Central, Ailton de Aquino Santos, Gilneu Francisco Astolfi Vivan, Izabela Moreira Correa, Nilton José Schneider David, Paulo Picchetti e Rodrigo Alves Teixeira. Não houve voto divergente nem sobre o corte, nem sobre o tamanho dele.
O comitê listou quatro riscos de alta para a inflação, entre eles a desancoragem prolongada das expectativas e os estímulos à demanda que empurrem a atividade acima do produto potencial, e três riscos de baixa, incluindo uma desaceleração doméstica mais forte que a projetada. O balanço permanece, nas palavras do documento, com assimetria altista.
O que muda no bolso de quem mora no DF
A Selic é a referência que os bancos usam para precificar crédito, e a queda acumulada de 1,25 ponto percentual desde o início do ano chega ao consumidor com atraso e de forma desigual. O efeito aparece mais rápido nas linhas com garantia, como consignado e financiamento de veículo, e mais devagar no rotativo do cartão e no cheque especial, onde o custo é dominado pela inadimplência e não pela taxa básica.
Do outro lado do balcão, quem tem dinheiro em renda fixa atrelada ao CDI passa a receber menos a cada corte. A poupança segue rendendo 0,5% ao mês mais TR, regra que vale sempre que a Selic está acima de 8,5% ao ano, e continua perdendo para o Tesouro Selic e para os CDBs de liquidez diária.
Quem já tem financiamento imobiliário contratado com taxa fixa não sente nada: a mudança alcança os contratos novos e as linhas pós-fixadas. E o aluguel não entra nessa conta. O valor da locação é reajustado por índice de preços previsto no contrato, não pela Selic, de modo que um corte de juros não barateia quem já mora alugado.
O que acompanhar a partir de agora
O próximo dado relevante é o Boletim Focus, publicado pelo Banco Central toda segunda-feira com as projeções das instituições financeiras para inflação, Selic, câmbio e PIB. Na edição mais recente, o mercado passou a projetar a Selic em 13,50% no fim de 2026, o que significa apenas mais um corte de 0,25 ponto até dezembro.
Depois dele vêm o comunicado da próxima reunião do Copom e, uma semana mais tarde, a ata correspondente, sempre publicada às 8h de terça-feira no site do Banco Central. O calendário completo das reuniões de 2026 e 2027 está publicado em bcb.gov.br, mesmo endereço em que a ata da 281ª reunião pode ser lida na íntegra.
Leia também: o dia em que o Copom cortou a Selic para 13,75% ao ano e as projeções do Boletim Focus para Selic e IPCA no fim de 2026.
Perguntas frequentes
Qual é a taxa Selic hoje?
A Selic está em 13,75% ao ano desde 17 de setembro de 2026, quando passou a valer a decisão tomada pelo Copom em 16 de setembro, na 281ª reunião do comitê.
O que a ata do Copom de setembro trouxe de novo?
O Banco Central elevou a projeção de inflação do cenário de referência de 5,1% para 5,2% em 2026 e de 3,8% para 3,9% em 2027, e repetiu que expectativas desancoradas exigem restrição monetária maior e por mais tempo.
Quantos cortes a Selic já teve em 2026?
Cinco, todos de 0,25 ponto percentual: em 19 de março, 30 de abril, 18 de junho, 6 de agosto e 17 de setembro. A taxa saiu de 15,00% para 13,75% ao ano, segundo a série 432 do sistema de séries temporais do Banco Central.
A poupança rende mais com a Selic a 13,75%?
Não muda. Enquanto a Selic estiver acima de 8,5% ao ano, a poupança rende 0,5% ao mês mais TR, independentemente do tamanho do corte.


