Doação contra o câncer no IR: empresa deduz até 2031 e pessoa física perde o benefício
A Lei 15.513 prorrogou por cinco anos a dedução do Pronon e do Pronas, mas retirou a pessoa física do texto. Veja quem pode abater, o limite e até quando.

Neste texto7 tópicos
A dedução do Imposto de Renda para doações contra o câncer e para a reabilitação de pessoas com deficiência foi prorrogada até o ano-calendário de 2031, mas passou a valer só para empresas. A Lei 15.513, sancionada em 22 de setembro e publicada no Diário Oficial da União em 23 de setembro, retirou a pessoa física do texto do benefício.
A mudança encerra um ciclo que esta reportagem acompanhava desde a aprovação na Câmara dos Deputados, em setembro. O texto sancionado altera a Lei 12.715/2012, que criou o Programa Nacional de Apoio à Atenção Oncológica (Pronon) e o Programa Nacional de Apoio à Atenção da Saúde da Pessoa com Deficiência (Pronas/PCD).
O que mudou exatamente no artigo 4º
A redação anterior, dada pela Lei 14.564/2023, dizia que a União facultava a dedução "às pessoas físicas, a partir do ano-calendário de 2012 até o ano-calendário de 2025, e às pessoas jurídicas, a partir do ano-calendário de 2013 até o ano-calendário de 2026".
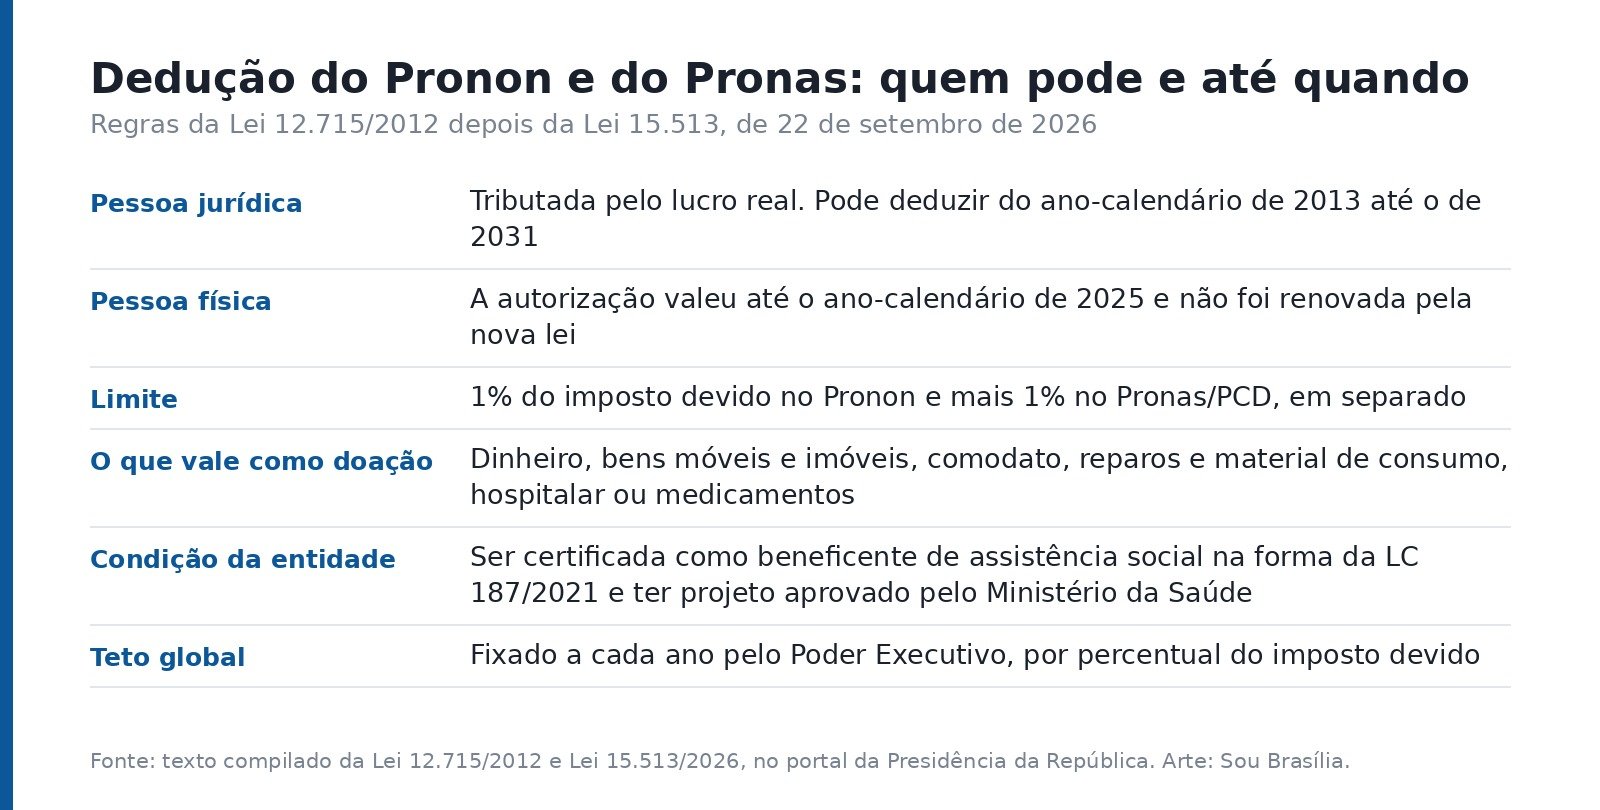
A nova redação diz apenas: "A União facultará às pessoas jurídicas, a partir do ano-calendário de 2013 até o ano-calendário de 2031". A pessoa física sumiu da frase. O prazo dela já tinha vencido no fim de 2025, e a lei que prorrogou o das empresas por cinco anos não o renovou.
Quem ainda pode declarar em 2026
Quem é pessoa física e doou ao Pronon ou ao Pronas dentro do ano-calendário de 2025 continua podendo abater na declaração entregue em 2026, porque a autorização valia até aquele ano-calendário. Doação feita por pessoa física a partir de janeiro de 2026 não tem, hoje, base legal para o abatimento.
Para a empresa, nada muda no mecanismo. A pessoa jurídica tributada pelo lucro real deduz do imposto devido, em cada período de apuração trimestral ou anual, o valor total das doações e dos patrocínios, e fica vedada a dedução também como despesa operacional. O limite é de 1% do imposto devido no Pronon e mais 1% no Pronas/PCD, contados em separado.
O que conta como doação
A lei não limita o incentivo a dinheiro. Valem cinco espécies de ato gratuito: transferência de quantias em dinheiro; transferência de bens móveis ou imóveis; comodato ou cessão de uso de imóveis e equipamentos; despesas de conservação, manutenção ou reparo desses bens; e fornecimento de material de consumo, hospitalar ou clínico, de medicamentos ou de produtos de alimentação. Patrocínio é o incentivo com finalidade promocional.
O teto global das deduções é fixado a cada ano pelo Poder Executivo, com base em percentual do imposto devido. Ou seja: mesmo dentro do limite individual de 1%, a soma nacional tem um travamento anual.
A mudança que ninguém noticiou: a certificação
A Lei 15.513 não prorrogou só o prazo. Ela trocou o critério de habilitação das entidades. Onde o texto antigo pedia certificação como entidade beneficente de assistência social na forma da legislação anterior, agora exige expressamente a certificação "na forma da Lei Complementar nº 187, de 16 de dezembro de 2021", que é a norma que hoje rege o Cebas.
Há ainda uma ampliação no Pronas/PCD. O parágrafo 2º do artigo 3º passou a listar, entre as deficiências alcançadas pelas ações de reabilitação, as "físicas, motoras, auditivas, visuais, mentais, intelectuais, múltiplas e do transtorno do espectro autista". O autismo aparece de forma explícita no texto.
Como declarar a doação
O abatimento não vale para qualquer repasse a qualquer instituição. A entidade precisa estar habilitada pelo Ministério da Saúde e ter projeto previamente aprovado, com valor e prazo definidos. Doação feita fora desse desenho é doação comum, sem efeito tributário.
Para a empresa, o registro entra na apuração do período em que a doação foi feita, e o comprovante emitido pela entidade precisa indicar o projeto aprovado. Vale conferir o número da portaria de habilitação antes de doar. Quem acompanha o próprio imposto pode começar pelo passo a passo de como consultar e declarar o Imposto de Renda.
De onde veio a lei
O texto nasceu do Projeto de Lei 6231/19, do deputado Sergio Souza (MDB-PR), com substitutivo do relator Antonio Brito (PSD-BA). A Câmara aprovou em setembro, o Senado manteve o texto e a sanção coube ao vice-presidente Geraldo Alckmin, no exercício da Presidência, com referendo do ministro da Saúde, Adriano Massuda. A lei entrou em vigor na data da publicação e não teve veto.
A prorrogação já emperrou antes. Em dezembro de 2022, o Projeto de Lei 5307/2020, que estendia os dois incentivos, foi vetado integralmente, e os programas ficaram sem prazo novo até a Lei 14.564/2023 recolocar a validade. O histórico explica a pressa das entidades: quando o prazo vence sem substituto aprovado, o projeto incentivado para no meio.
O que observar daqui para frente
Dois pontos merecem acompanhamento. O primeiro é a portaria anual do Executivo com o teto global de 2027, primeiro ano inteiro sob a nova regra. O segundo é se algum projeto vai recolocar a pessoa física no benefício, já que a exclusão se deu por omissão e não por vedação expressa.
Outras propostas em tramitação mexem no mesmo terreno. Uma delas separa aposentadoria e salário no cálculo do Imposto de Renda. O texto integral da Lei 15.513 está no portal da Presidência da República.


