Endividados de risco chegam a 20,3 milhões, 75% a mais que em 2021, aponta o Banco Central
Banco Central conta 20,3 milhões de endividados de risco em junho de 2026, 17% dos devedores. Veja os quatro critérios e onde renegociar.

Neste texto3 tópicos
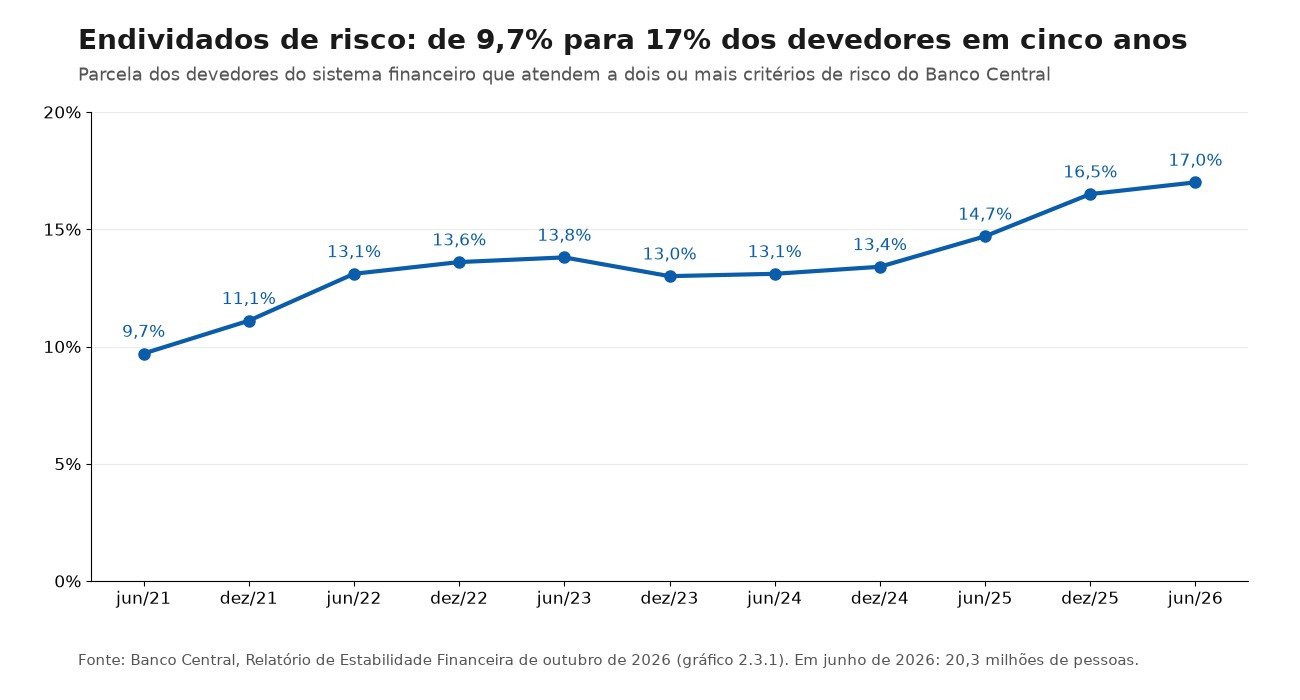
O Banco Central contou 20,3 milhões de brasileiros na categoria de endividados de risco em junho de 2026. O número equivale a 17% dos devedores do sistema financeiro e é 75% maior que o de junho de 2021, segundo o Relatório de Estabilidade Financeira divulgado em outubro. Para quem mora no DF e tem parcela atrasada, o documento mostra onde o aperto é maior: cartão de crédito e crédito pessoal sem consignado.
O BC também informa que o comprometimento da renda das famílias com dívidas atingiu o maior nível em 21 anos, com efeito mais forte sobre quem ganha menos. Os chamados ativos problemáticos no crédito às famílias, que reúnem operações em atraso e em risco de calote, chegaram ao maior patamar desde 2012 na maioria das modalidades. Mesmo assim, o relatório conclui que não há risco relevante para a estabilidade do sistema financeiro, e o teste de estresse indicou capitalização adequada dos bancos.
O presidente do BC, Gabriel Galípolo, comentou o tema na terça-feira, 27. Ele afirmou haver preocupação específica com quem já entrou no rotativo do cartão e paga juros, e com quem acumula atraso significativo: a ideia, segundo ele, é não fazer novas ofertas agressivas a esse público. A declaração está na cobertura do Metrópoles.
Quem entra na conta de endividado de risco?
Para ser classificada assim, a pessoa precisa cumprir pelo menos dois dos quatro critérios abaixo, definidos pelo Banco Central.
| Critério | O que significa |
|---|---|
| Atraso | Parcelas de crédito vencidas há mais de 90 dias |
| Renda comprometida | Mais de 50% da renda mensal vai para o pagamento de dívidas |
| Crédito caro acumulado | Uso simultâneo de cheque especial, crédito pessoal sem consignação e rotativo do cartão |
| Renda que sobra | Valor disponível depois das dívidas fica abaixo da linha de pobreza |
O que o relatório diz sobre as ofertas de crédito
Uma pesquisa do BC citada no documento indica que consumidores de menor renda recebem, em média, nove ofertas de crédito por mês, e parte delas termina em contratação que a pessoa não havia planejado. O relatório também lista as apostas de quota fixa como pressão adicional sobre o orçamento das famílias, com gasto mensal estimado em R$ 24,1 bilhões, número que o BC atribui ao Boletim Fiscal dos Estados Brasileiros, do Comsefaz.
Na sexta-feira, 23, o Banco Central editou três resoluções sobre oferta de crédito, com restrições à publicidade de empréstimos, mais transparência sobre as dívidas do consumidor e novas exigências para a concessão de crédito em transações pelo Pix, de acordo com o Metrópoles. O relatório diz que o BC prepara medidas para mitigar os riscos das modalidades de crédito mais onerosas.
A pressão deve continuar no curto prazo. A Pesquisa Trimestral de Condições de Crédito aponta oferta mais restritiva para as famílias no segundo semestre de 2026, e as estimativas de probabilidade de calote indicam alta na maior parte das modalidades de pessoa física nesse período. O crédito amplo, por sua vez, desacelerou: cresceu 10,4% em junho de 2026, contra 12,9% um ano antes.
Onde buscar ajuda para renegociar
O relatório cita duas iniciativas do próprio BC: os treinamentos da plataforma Meu Bolso em Dia e os mutirões de orientação e negociação feitos com a Federação Brasileira de Bancos (Febraban). Quem tem dívida parada também pode acompanhar o Desenrola 3.0, em que a Fazenda chamou os bancos a ofertar dívidas antes de um leilão previsto para novembro, sem necessidade de inscrição do devedor nesta etapa.
O dado se soma à pesquisa da CNC que já mostrava endividamento em 82% das famílias. O texto completo do relatório está na página de publicações do Banco Central; o gráfico acima mostra a série de 2021 a 2026.


